Em resumo
- Cadeira elevatória de escada e plataforma sem cobertura nem poço: IVA a 6% (verba 2.9 do CIVA, item 39 do Despacho 26026/2006).
- Elevadores com cabine ou poço: IVA a 23% no continente, segundo a AT.
- No IRS não encontrámos dedução própria; os artigos 78.º-C e 87.º são possíveis, mas a AT não os confirmou para este equipamento.
- O artigo 87.º exige incapacidade de 60% ou mais, provada por atestado multiuso.
Quem compra uma cadeira elevatória ou uma plataforma pergunta que IVA paga e se o IRS devolve alguma coisa. Este guia mostra o que a lei e a Autoridade Tributária (AT) escrevem e o que ainda tem de confirmar antes de assinar o orçamento.
Atualizado a 3 de novembro de 2026. Informação geral, não substitui o parecer das Finanças nem de um contabilista certificado.
O essencial
- Cadeira elevatória de escada e plataforma sem cobertura nem poço: IVA a 6%. A verba 2.9 da Lista I do Código do IVA (CIVA) aplica a taxa reduzida aos aparelhos para pessoas com deficiência que constem de uma lista oficial. A lista inclui «elevadores para adaptar a escadas».
- Elevador doméstico com cabine ou poço: IVA a 23% no continente, segundo a AT (informação vinculativa 14219, de 2018).
- No IRS não encontrámos uma dedução própria para comprar um elevador de escadas. Há duas portas possíveis, despesas de saúde (artigo 78.º-C do Código do IRS) e reabilitação de pessoas com deficiência (artigo 87.º), mas não lemos nenhum texto da AT que as confirme para este equipamento.
- O limite de 60%. O regime do artigo 87.º exige um grau de incapacidade igual ou superior a 60%, provado por Atestado Médico de Incapacidade Multiuso (AMIM). Para a taxa de 6%, os textos da AT que lemos não pedem esse atestado ao comprador.
- Peça por escrito a taxa e a verba na fatura, com equipamento e mão de obra separados.
IVA: o que diz a verba 2.9
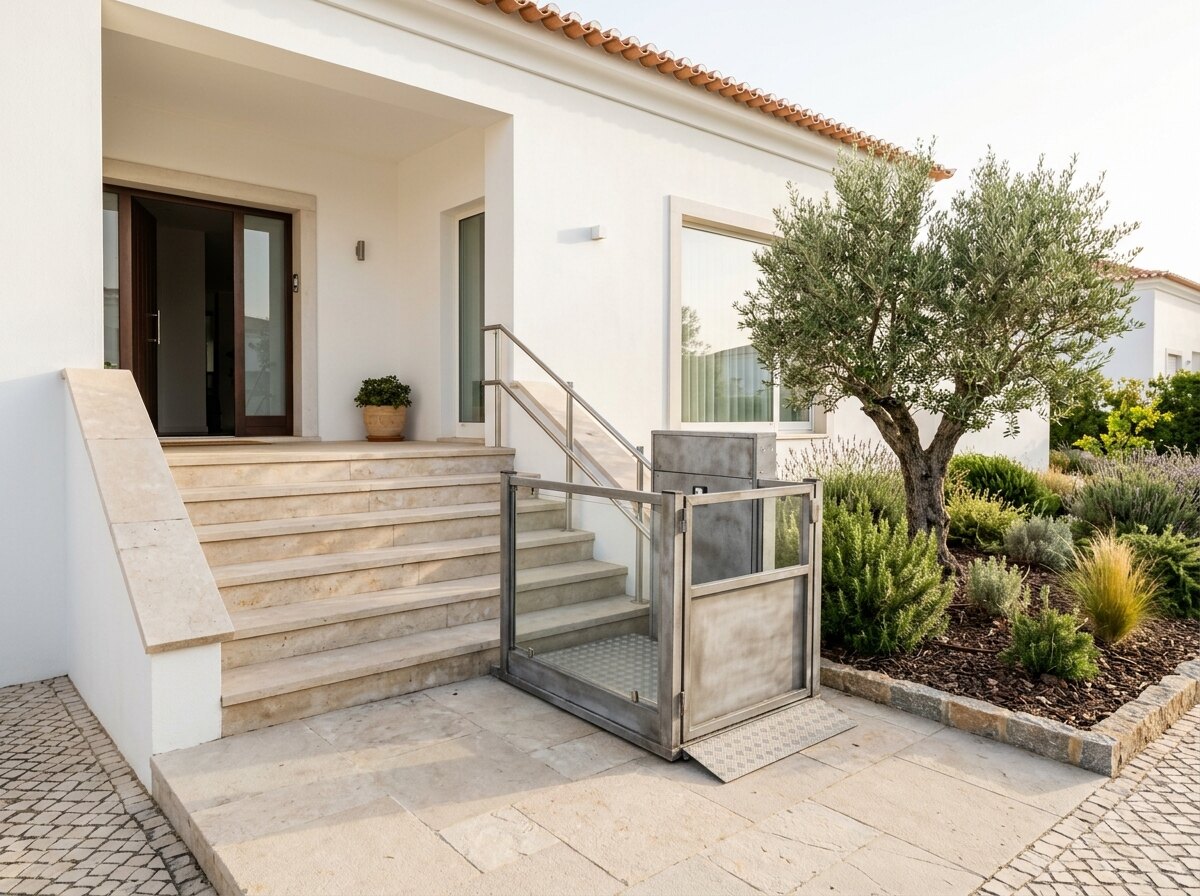
A taxa reduzida é de 6% (a AT escreve «atualmente de 6%» na informação 27150, de dezembro de 2024; os textos falam do continente). A verba 2.9 da Lista I abrange «utensílios e quaisquer aparelhos ou objectos especificamente concebidos para utilização por pessoas com deficiência, desde que constem de uma lista aprovada por despacho conjunto». Essa lista é o Despacho Conjunto n.º 26026/2006, de 22 de dezembro. O item 39 refere «plataformas elevatórias e elevadores para cadeiras de rodas (não possuem cobertura e não trabalham dentro de um poço)», «elevadores para adaptar a escadas» (com assento ou plataforma presa a um ou mais varões que seguem a escada), «trepadores de escadas» e rampas portáteis.
A AT aplicou este item em 2018 (informações 14024 e 14219) e voltou a aplicá-lo em agosto de 2025 (informação 28824, sobre plataformas de piscina).
Quando o IVA é 23%
- Plataforma com cobertura. Na informação 14024 só o modelo sem cobertura e sem poço teve 6%. Os com cobertura superior ficaram a 23%.
- Equipamento com cabine ou estrutura envolvente. Na informação 14219, elevadores pneumáticos com cabine, mesmo sem poço, ficaram fora da verba 2.9. A AT concluiu que o CIVA não tem nenhuma isenção para equipamentos elevatórios e que se aplica a taxa normal «independentemente da natureza do adquirente». Veja o guia sobre o elevador doméstico.
E a instalação?
Os dois textos da AT tratam da «transmissão» do equipamento. Não encontrámos nenhum texto da AT que diga como se taxa a mão de obra de instalação quando vem na mesma fatura. Há duas pistas, que não substituem a resposta do fornecedor:
- A verba 2.27 dá 6% às empreitadas de beneficiação, reparação ou conservação de imóveis afetos à habitação. Mas o Ofício-Circulado 30135 (26 de setembro de 2012) diz que o fornecimento de elevadores fica a taxa normal e que, quando os materiais passam de 20% do valor da obra, só a mão de obra tem 6%, e só se a fatura a separar.
- A verba 2.30 dá 6% à manutenção e reparação dos bens das verbas 2.6, 2.8 e 2.9. Serve para as revisões futuras.
Para obras à volta do equipamento, veja o guia sobre comparar orçamentos. Em área de reabilitação urbana, a AT aceitou 6% (verba 2.23) para trocar o elevador de um prédio em contrato de empreitada (informação 27150). Não encontrámos decisão sobre cadeiras elevatórias.
IRS: o que existe
Texto dos artigos como consta no Portal das Finanças a 3 de novembro de 2026. No artigo 78.º-C, a última alteração é o Decreto-Lei n.º 49/2025.
Despesas de saúde (artigo 78.º-C do Código do IRS). Dedução de 15% da despesa, até 1000 euros no total do agregado. A fatura tem de ter IVA isento ou a 6%, e o emitente tem de estar em atividades de saúde (classe 86, ou os CAE 47730, 47740 e 47782). Faturas a 23% só entram com receita médica. O artigo não fala de equipamentos para pessoas com deficiência e não encontrámos resposta da AT sobre elevadores de escadas.
Reabilitação (artigo 87.º, n.º 2). Dedução de 30% das despesas de educação e reabilitação de quem tem deficiência (ou dos dependentes), sem exceder 15% do IRS a pagar (n.º 4). Numa informação de 2024 (processo 24802), a AT disse que só contam serviços de entidades licenciadas e «produtos de apoio» das listas aprovadas ao abrigo do Decreto-Lei n.º 93/2009. E recusou a reparação do elevador do prédio. A lista em vigor, o Despacho n.º 11077/2025 do INR, tem os códigos 18 30 10 (elevadores de escada com assento) e 18 30 11 (com plataforma). Isto sugere que um elevador de escadas pode contar, mas a AT não o escreveu. Antes de contar com ele, peça uma informação vinculativa.
No Estatuto dos Benefícios Fiscais não encontrámos artigo sobre esta compra. O artigo 78.º-E do Código do IRS (encargos com imóveis) só fala de rendas e juros.
O atestado e os 60%
O artigo 87.º, n.º 5, exige incapacidade permanente igual ou superior a 60%, provada por AMIM. Pede-se no centro de saúde, no Portal Gov.pt ou no SNS 24. Depois é preciso comunicar a situação às Finanças (Portal das Finanças, «Situação de Incapacidade»). Se o grau baixar após uma reavaliação, veja o n.º 9 e o folheto da AT de julho de 2026.
Perguntas para o fornecedor e para as Finanças
- Qual é o modelo, tem cobertura, cabine ou poço, e em que item do Despacho 26026/2006 se enquadra?
- A fatura indica a taxa e a verba, e separa equipamento, instalação e obras?
- A fatura leva o meu NIF e o CAE do emitente?
- Posso pedir uma informação vinculativa (artigo 68.º da Lei Geral Tributária) sobre a dedução no IRS?
Para escolher o equipamento da sua escada, use a ferramenta de escolha. Para apoios diretos, veja quem paga.
O que não conseguimos confirmar
- Não há informação vinculativa da AT sobre uma cadeira elevatória a subir escadas. As que lemos são sobre plataformas e elevadores, mas citam o item 39.
- Não sabemos como a AT taxa a instalação vendida com o equipamento.
- Não confirmámos se o comprador tem de provar a deficiência para ter os 6%. Os textos que lemos não o pedem.
- Não sabemos se um filho que paga pelo pai pode deduzir no artigo 87.º.
- O TCA Norte apreciou em 2023 (processo 01494/13.0BEPRT) se «elevadores residenciais» têm a verba 2.9; só lemos o relatório, não a decisão. O texto do despacho foi lido na cópia da página da AT, não no Diário da República.
Fontes (lidas a 3 de novembro de 2026)
- Portal das Finanças, Lista I do CIVA, verbas 2.6, 2.9, 2.23, 2.27, 2.30 e Despacho Conjunto 26026/2006: https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/codigos_tributarios/civa_rep/Pages/c-iva-listas.aspx
- AT, informações vinculativas CIVA 14024 (2018), 14219 (2018), 27150 (2024), 28824 (2025), em info.portaldasfinancas.gov.pt.
- AT, Ofício-Circulado 30135, de 26/9/2012 (verba 2.27), em instruções administrativas.
- Código do IRS, artigos 78.º-C, 78.º-E e 87.º, no Portal das Finanças.
- AT, informação vinculativa IRS 24802 (26/8/2024).
- INR, Despacho n.º 11077/2025, de 19/9/2025, Anexo I (códigos 18 30): https://files.diariodarepublica.pt/2s/2025/09/181000000/0008700121.pdf
- AT, folheto «Pessoas com deficiência fiscalmente relevante» (julho de 2026).
- TCA Norte, acórdão 01494/13.0BEPRT, citado através de vLex, não lido na íntegra.
Perguntas e respostas
6%, pela verba 2.9 da Lista I do CIVA, porque o item 39 do Despacho 26026/2006 inclui os elevadores para adaptar a escadas. Fonte: Portal das Finanças e informação vinculativa 14024.
Quando o equipamento tem cobertura, cabine ou estrutura envolvente, ou trabalha num poço. A AT aplicou a taxa normal a estes casos nas informações 14024 e 14219.
Não encontrámos dedução própria nem resposta da AT. Os artigos 78.º-C (saúde, 15%) e 87.º (reabilitação, 30%) são possíveis, mas peça uma informação vinculativa.
Para a dedução do artigo 87.º sim (Atestado Médico de Incapacidade Multiuso). Para o IVA a 6% os textos da AT que lemos não pedem esse atestado ao comprador.